정보 확인일: 2026년 10월 23일
⚠️ 주의: 통신 3사 및 알뜰폰(MVNO) 사업자의 요금제 프로모션, 단말기 자급제 출고가 할인율, 결합상품 정책은 수시로 변경될 수 있으므로 변경 전 공식 고객센터 및 알뜰폰허브를 확인하시기 바랍니다.
자급제 알뜰폰 전환 전략은 매달 가계부에서 무감각하게 빠져나가는 통신비를 획기적으로 줄여 가족의 미래 노후 자산으로 전환하려는 40대 직장인 가장들이 가장 먼저 실행해야 할 고정비 다이어트의 핵심입니다. 안녕하세요, 쌍둥이 아이들을 키우며 4인 가족의 외벌이 살림을 도맡고 있는 40대 가장 uwillbok입니다. 매달 날아오는 통신요금 청구서를 받아들 때마다 “우리는 가족 결합으로 묶여 있어서 3만~4만 원씩이나 깎아주는데, 왜 4인 통신비 총합은 항상 20만 원을 훌쩍 넘길까?”라는 깊은 의구심을 품어보셨을 것입니다. 결합할인이라는 달콤한 포장지에 가려진 채 매달 새나가는 통신비는 1년에 수백만 원에 달합니다.
스마트폰 교체 주기인 3년 동안 가계부에서 빠져나가는 총비용을 꼼꼼히 따져보지 않고 통신 3사의 마케팅에 의존하는 것은 매달 피땀 흘려 번 월급을 통신사 배를 불리는 데 헌납하는 것과 다름없습니다. 체계적인 자급제 알뜰폰 전환 검토 없이 관성대로 약정에 묶여 있다면, 단말기 할부금 뒤에 교묘하게 숨어 있는 연 5.9%의 고금리 이자와 필요 이상으로 비싼 5G 고가 요금제의 굴레에서 영원히 벗어날 수 없습니다. 특히 자녀들이 성장하며 스마트폰을 처음 쥐어주는 시기일수록 통신비 고정비 통제는 가계부의 성패를 가르는 중대한 분수령이 됩니다.
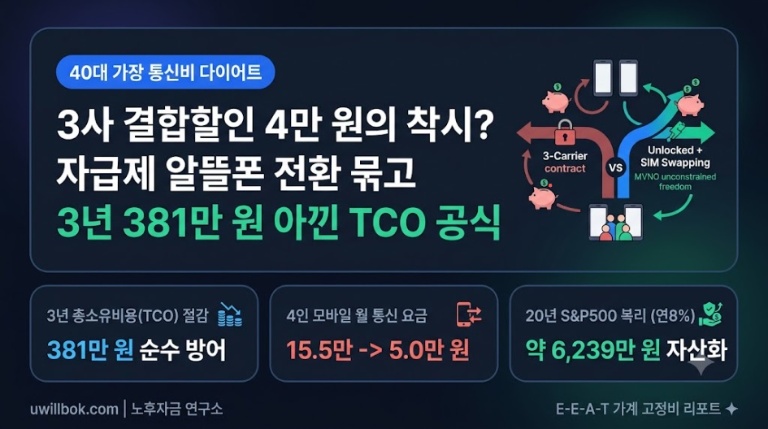
결합할인을 과감히 깨더라도 훨씬 더 큰돈을 아낄 수 있는 명쾌한 가계부 엔지니어링 셈법이 존재합니다. 오늘 40대 가장 uwillbok이 실천한 자급제 알뜰폰 전환 실전 노하우와, 부부와 초등학생 자녀 2명으로 구성된 4인 가구 기준 자급제 단말기와 무약정 알뜰폰 조합으로 3년 동안 총 381만 원의 현금 누수를 원천 차단하고 이를 20년 뒤 6,239만 원의 은퇴 복리 자산으로 불려내는 구체적 셈법을 낱낱이 공개합니다.
1. “우리는 가족 결합 묶여서 못 바꿔요”: 40대 가장이 빠진 통신 3사의 달콤한 덫
매월 4~5만 원 깎아준다는 청구서 뒤에 숨은 8만 원대 고가 요금제의 굴레
대부분의 40대 가장들이 알뜰폰으로 갈아타지 못하는 가장 큰 이유는 바로 “통신 3사의 장기 가입 할인과 가족 결합할인이 아깝다”는 심리적 장벽 때문입니다. 통신사 청구서에는 매월 가족 결합으로 2만~3만 원, 선택약정으로 25%를 할인해 준다며 수만 원의 혜택을 제공하는 것처럼 크게 표시됩니다. 하지만 이 결합할인을 받기 위한 전제조건을 냉정하게 들여다봐야 합니다. 결합 혜택을 온전히 누리기 위해 부부는 매월 7만~8만 원을 호가하는 고가 5G 무제한 요금제를 의무적으로 유지해야 하고, 아이들에게도 3만 원대 청소년 요금제를 쥐여주어야 합니다. 결국 몇만 원을 할인받기 위해 매달 15만 원 이상의 통신 기본료를 쏟아붓는 기형적인 구조에 갇히게 되는 것입니다.
단말기 할부 수수료 연 5.9%의 배신: 공시지원금 뒤에 붙는 보이지 않는 이자 폭탄
더욱 심각한 착시는 통신사 대리점에서 스마트폰을 구매할 때 발생합니다. 대리점에서는 ‘공시지원금’이나 ‘제휴카드 할인’을 내세워 기기값을 깎아주는 척하지만, 실상은 24개월 혹은 36개월 통신사 기기 할부로 계약을 유도합니다. 여기서 수많은 소비자가 간과하는 진실이 있습니다. 통신 3사의 단말기 분할상환 수수료는 **연 5.9%의 원리금균등 분할상환 이자**가 붙습니다. 140만 원짜리 최신 스마트폰을 36개월 할부로 긁으면 기기 1대당 약 13만 원, 부부 2대면 무려 26만 원이 넘는 생돈이 보이지 않는 금융 이자로 증발합니다. 고금리 시대에 시중 은행 예금 금리보다 훨씬 높은 이자를 통신사에 상납하고 있는 셈입니다.
2. 자급제 알뜰폰 전환 핵심 셈법: 3사 결합할인의 착시와 실제 체감 할인액
가계부의 통신비를 본질적으로 통제하기 위해서는 조삼모사식 청구서 할인의 착시를 걷어내는 냉철한 계산이 선행되어야 합니다.
통신비의 본질은 ‘단말기 원금 + 통신 요금’: 3년 총소유비용(TCO) 산정 프레임워크
통신비는 매달 통장에서 빠져나가는 단순 요금만으로 비교해서는 안 되며, 스마트폰 기기값과 이자, 부가요금을 모두 합친 **’3년 총소유비용(TCO, Total Cost of Ownership)’** 관점에서 접근해야 합니다. 통신 3사 대리점 구매는 비싼 요금제 의무 유지와 연 5.9% 기기 할부이자가 결합된 구조인 반면, 자급제는 기기를 오픈마켓(쿠팡, 11번가 등)에서 사전예약 카드 할인(8~10%)과 최장 22개월 무이자 할부로 기기 자체를 가장 저렴하게 사들인 뒤 요금제는 위약금이 없는 저렴한 알뜰폰을 매칭하는 방식입니다. 시작점부터 자본 효율성의 격차가 크게 벌어집니다.
인터넷·IPTV 결합 할인 1만 5,000원 지키려다 모바일 요금에서 15만 원 더 내는 착시 구조
자급제 알뜰폰 전환, 이것부터 점검하세요. 많은 분들이 “모바일을 알뜰폰으로 다 바꾸면 집에서 쓰는 인터넷과 IPTV 결합 할인이 다 날아가서 손해”라고 걱정합니다. 하지만 실제 수치를 따져보면 완벽한 착각입니다. 통신 3사의 유선 인터넷·TV 결합 할인액은 4회선을 묶어봐야 월 1만 5,000원~2만 원 수준에 불과합니다. 유선 결합 할인 1만 5,000원을 지키기 위해 부부와 자녀의 모바일 요금에서 매달 10만 원이 넘는 초과 요금을 통신사에 지불하고 있는 것입니다. 인터넷 결합 할인을 깨끗하게 포기하더라도 모바일에서 줄어드는 현금 규모가 10배 이상 크기 때문에, 합리적인 자급제 알뜰폰 전환 프로세스를 거치면 가계부는 즉각적인 흑자 구조로 전환됩니다.
3. 4인 가구 실전 시뮬레이션: 부부 2인 + 초등 쌍둥이 3년 TCO 381만 원 격차
스마트폰 교체 주기인 36개월(3년) 동안 부부(플래그십 2대)와 초등학생 쌍둥이 자녀(보급형 2대)로 구성된 4인 가구의 통신비 지출을 파이썬 코드로 검증한 실제 데이터입니다.
Case A (3사 5G 고가요금제 + 결합) vs Case B (자급제 + 알뜰폰 듀얼 조합)
통신 3사 대리점에서 36개월 할부로 구매하고 가족 결합을 유지한 Case A와, 오픈마켓 무이자 자급제로 구매하고 알뜰폰 듀얼 요금제를 장착한 Case B를 정밀 비교했습니다.
| 비교 항목 | Case A. 통신 3사 가족 결합 유지 (5G) | Case B. 자급제 + 알뜰폰 듀얼 전환 (추천) |
|---|---|---|
| 단말기 구입 방식 | 통신사 대리점 36개월 할부 (연 5.9% 이자 부과) | 오픈마켓 카드 할인(8%) + 무이자 할부 |
| 단말기 4대 3년 실부담 | 3,200,000원 (할부이자 약 35만 포함) | 2,850,000원 (기기값 35만 원 즉시 세이브) |
| 4인 모바일 월 통신 요금 | 155,000원 (선약25% + 가족결합 할인 적용) | 50,000원 (성인 1.9만x2 + 자녀 0.6만x2) |
| 3년 모바일 총 요금 (36개월) | 5,580,000원 | 1,800,000원 (통신비 378만 원 순수 절감) |
| 유선 인터넷·IPTV (36개월) | 1,188,000원 (결합할인 월 3.3만 적용) | 1,504,800원 (결합 해제 정가 월 4.18만) |
| 3년 총소유비용 (TCO 총합) | 9,968,000원 (1천만 원 육박) | 6,154,800원 |
| 순수 가계부 절감 격차 | 기준선 (0원) | +3,813,200원 순수 현금 방어! |
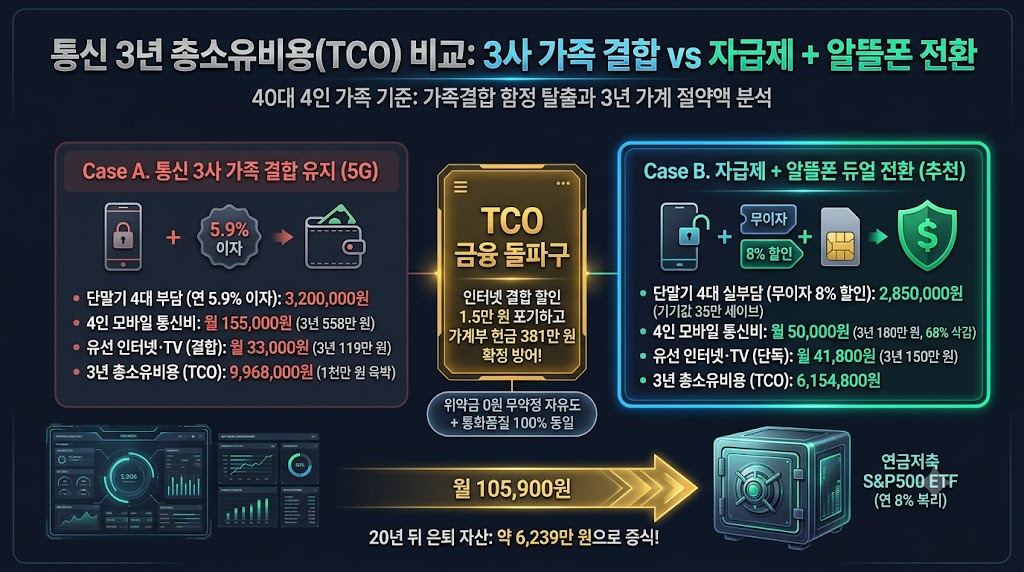
▲ 통신 3사 가족 결합 유지 vs 자급제 알뜰폰 전환 3년 총소유비용(TCO) 격차
자급제 알뜰폰 전환 실행: 3년간 아낀 381만 원의 실질 가계부 방어력
파이썬 시뮬레이션으로 검증한 자급제 알뜰폰 전환 결과는 가장의 예상을 완전히 뛰어넘습니다. 관성대로 통신 3사를 유지한 Case A는 3년 동안 무려 996만 8,000원이라는 막대한 비용이 공중으로 증발합니다. 반면 과감하게 결합을 풀고 자급제와 알뜰폰 조합으로 갈아탄 Case B는 3년 총비용이 615만 4,800원에 그쳐 **정확히 381만 3,200원의 현금을 가계부에 온전히 남깁니다.**
자급제 알뜰폰 전환 실행 시 유선 인터넷 요금이 결합 해제로 인해 매달 8,800원(3년간 31만 6,800원) 더 나오게 되지만, 모바일 통신 요금에서 무려 378만 원이 깎여나가고 기기값 이자에서 35만 원이 절감되므로 인터넷 손실액 따위는 흔적도 없이 상쇄됩니다. 이처럼 자급제 알뜰폰 전환 효과는 푼돈 아끼기가 아니라 매달 10만 6,000원씩 가계부 흑자를 만들어내는 강력한 재정 방패입니다.
📌 [독자 실습] 4인 가구 기준 3년 총소유비용(TCO) 순수 절감액 계산식:
=(통신3사_단말기총액 + (통신3사_모바일월요금 * 36) + (결합인터넷_월요금 * 36)) - (자급제_단말기총액 + (알뜰폰_모바일월요금 * 36) + (단독인터넷_월요금 * 36))📌 [독자 실습] 매월 아낀 통신비(105,900원)를 20년간 연금저축 S&P500 ETF(연 8% 복리)에 적립 시 미래가치(FV):
=FV(8%/12, 240, -105900, 0, 0)4. 아낀 통신비 월 10만 원의 스노우볼: 연금저축 S&P500 20년 복리 자산화 (feat. 파이썬 검산)
성공적인 자급제 알뜰폰 전환 덕분에 매달 확보한 10만 5,900원의 현금을 그저 흐지부지 생활비로 녹여 없애서는 안 됩니다. 고정비 절감의 진정한 목적은 가족의 노후 자본 형성에 있습니다.
통신사 배 불려주던 매달 10만 5,000원을 내 가족 은퇴 계좌로 자동이체
저는 통신 3사에 의무적으로 바치던 매달 10만 5,900원을 절약하자마자 통신비 납부일 다음 날 연금저축펀드 계좌로 자동이체가 되도록 시스템을 구축했습니다. 내 주머니에서 한 번 나갔다고 생각했던 돈을 내 가족의 미래를 지키는 투자 엔진으로 방향만 틀어준 것입니다. 이렇게 확보된 현금은 미국 시장을 대표하는 S&P500 지수 ETF 1주, 2주를 매달 기계적으로 매수하는 든든한 실탄이 됩니다.
20년 복리 운용 시 6,200만 원으로 불어나는 통신 고정비 다이어트의 기적
이러한 자급제 알뜰폰 전환 스노우볼 효과는 장기 복리와 결합할 때 폭발적인 위력을 발휘합니다. 매월 아낀 10만 5,900원을 연 8.0% 복리로 20년(240개월) 동안 꾸준히 굴리면, 은퇴 시점에 **무려 6,239만 원이라는 거대한 은퇴 자금**으로 불어나 돌아옵니다. 원금은 2,540만 원에 불과하지만 3,700만 원에 달하는 복리 이자가 붙는 것입니다. 스마트폰 구매 습관 하나 바꾸고 알뜰폰 유심 한 장 갈아 끼웠을 뿐인데 6천만 원이 넘는 노후 비상금이 생기는 셈입니다.
5. 멤버십과 인터넷 위약금 공포? 알뜰폰 갈아탈 때 반드시 짚어야 할 3대 체크포인트
수많은 분들이 자급제 알뜰폰 전환 과정에서 막연한 두려움 때문에 발길을 돌립니다. 40대 가장이 실무에서 부딪히는 3대 편견을 명쾌하게 정리해 드립니다.
1년에 영화 2편 보는 VIP 멤버십의 실질 가치는 월 6,000원에 불과하다
통신사를 유지하는 대표적 핑계 중 하나가 ‘VIP 멤버십 혜택’입니다. 매월 편의점 할인, 베이커리 할인, 무료 영화 관람 등을 쏠쏠하게 챙긴다고 자위하지만, 1년 동안 멤버십 포인트를 영혼까지 끌어모아 쓴 사람의 연간 실질 혜택은 기껏해야 7만~8만 원 선입니다. 한 달로 환산하면 고작 6,000원짜리 쿠폰에 불과합니다. 월 6,000원의 빵 할인 쿠폰을 받기 위해 매달 4만~5만 원씩 비싼 통신 요금을 지불하는 것은 전형적인 소비 착시입니다. 멤버십을 과감히 버리고 통신비를 직접 깎는 것이 경제학적으로 비교할 수 없는 이득입니다.
유선 인터넷은 단독 유지하고 모바일만 무약정 순차 이동하는 위약금 0원 탈출 팁
가장 안전한 자급제 알뜰폰 전환 순서는 기존 유선 결합을 억지로 깨서 해지하는 것이 아닙니다. 인터넷과 IPTV의 3년 약정 기간이 아직 남아 있다면 해지하지 말고 그대로 **’단독 회선’**으로 유지해야 위약금이 단 1원도 나오지 않습니다. 모바일 회선만 알뜰폰으로 번호이동하면 결합 할인만 소멸할 뿐 인터넷 약정은 정상 유지됩니다. 모바일에서만 매월 10만 원이 넘게 절약되므로 인터넷 정가를 내더라도 가계부는 완벽한 승리를 거둡니다.
알뜰폰 통화 품질 의심 종결: 동일 통신망 기지국 100% 임대와 셀프 개통 노하우
자급제 알뜰폰 전환 혜택을 망설이게 만드는 마지막 복병은 통화 품질에 대한 의심입니다. 전파법상 알뜰폰(MVNO) 사업자는 독자적인 통신망을 세우는 것이 아니라, SKT, KT, LGU+의 기지국과 기간망을 100% 그대로 임대하여 소비자에게 재판매합니다. 데이터 속도, 통화 음질, 산간벽지 음영 지역 커버리지가 기존 통신 3사와 100% 완벽히 동일합니다. 최근에는 편의점에서 4,000원짜리 유심이나 eSIM을 구매해 집에서 5분 만에 번호이동 셀프 개통이 가능하므로 대리점에 찾아가 실랑이를 벌일 필요도 전혀 없습니다.
6. 결론: 통신비는 소비가 아니라 고정비입니다, 결합의 인질에서 벗어나세요
통신비는 한번 구조를 뜯어고치지 않으면 평생 동안 가계부의 혈세를 빨아먹는 무서운 고정 지출입니다. 3사 가족 결합이라는 이름표에 속아 비싼 요금제와 단말기 할부이자를 감내하는 것은 40대 가장의 가계 경제를 좀먹는 일입니다. 지금 즉시 가족들의 스마트폰 약정 만료일을 확인하고 자급제 단말기와 무약정 알뜰폰으로 갈아타는 결단이야말로 40대 가장이 실천할 수 있는 가장 확실한 자급제 알뜰폰 전환 결단입니다.
유선 인터넷 결합 할인 1만 5,000원에 연연하지 마세요. 현명한 자급제 알뜰폰 전환 선택으로 지켜낸 3년 381만 원의 현금과 매월 아낀 10만 5,000원은 통신사의 마케팅비가 아니라, 20년 뒤 6,239만 원의 든든한 은퇴 자산이 되어 우리 가족의 노후를 지켜줄 것입니다.
공식 통신요금 정보 및 알뜰폰 비교 포털:
- 과학기술정보통신부 및 한국정보통신진흥협회(KAIT) 공식 알뜰폰 비교 포털: mvnohub.kr (알뜰폰Hub 공식 포털 바로가기)
- 방송통신위원회 스마트초이스(Smartchoice) 통신요금 맞춤형 비교 조회 서비스
- 전기통신사업법 제38조(전기통신서비스의 도매제공) 관련 통신망 임대 규정
※ 본 포스팅의 시뮬레이션 수치는 4인 가구(부부 플래그십 2대 + 자녀 보급형 2대), 36개월 단말기 교체 주기, 통신 3사 5G 결합(선택약정 25% 포함) 대비 알뜰폰 LTE/5G 무제한 및 실속 요금제 전환 조건을 기준으로 연산된 모의 결과입니다. 개별 통신사별 결합 연차, 단말기 구매 시점의 카드사 프로모션 혜택, 유선 인터넷 속도 및 IPTV 상품 구성에 따라 실제 절감액은 차이가 발생할 수 있으므로 가입 전 상세 조건을 반드시 교차 확인하시기 바랍니다.
uwillbok, 노후자금 관리를 연구하며, 실제 경험을 바탕으로 절약과 자산관리 방법을 공유하고 있습니다.